 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
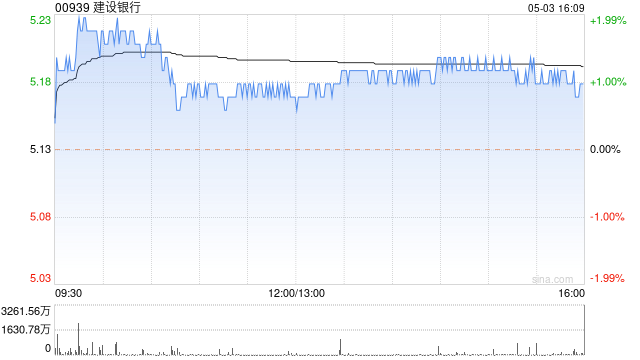
高盛发布研报称,认为内银行业受信贷增长放缓影响,增长仍具挑战,但预期下半年个股表现将持续分化,主要由资产负债表韧性推动,大型银行仍为首选,偏好建设银行(00939)及中国银行(03988)。
该行维持招商银行(03968)“买入”评级,但下调2026及2027年净利润预测各2%,主要关注其资产质量能否改善。高盛预测所覆盖银行第二季平均拨备前经营利润及净利润增长分别为5%及3%,大型银行表现仍优于其他银行。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
新玺配资提示:文章来自网络,不代表本站观点。